Mais-valias em IRS: compra de imóvel em ruínas não dá direito à isenção no reinvestimento
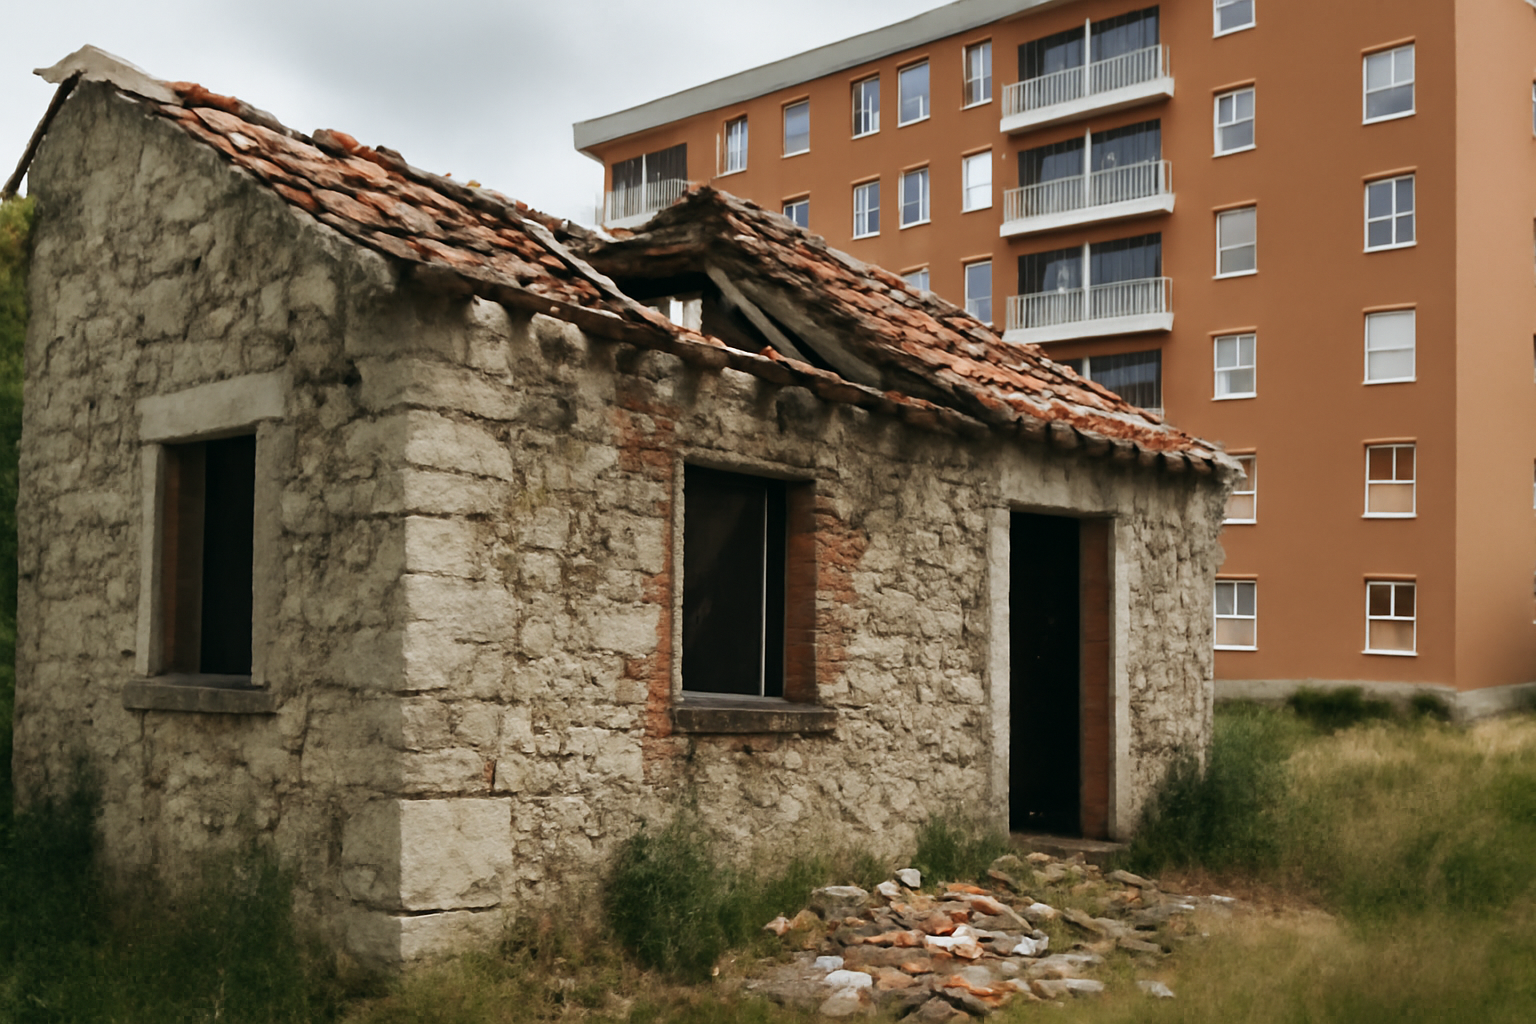
A Autoridade Tributária esclareceu que a compra de um imóvel em ruínas não permite, por si só, beneficiar da exclusão de tributação das mais-valias em IRS, mesmo quando a intenção é reconstruí-lo para habitação própria e permanente. Esta posição impacta contribuintes que vendem a sua casa e pretendem reinvestir o valor obtido numa ruína, e reforça a importância de distinguir entre imóveis aptos a habitação e outros ativos que a lei trata de forma diferente.
A informação é relevante porque o regime de isenção de mais-valias na venda de habitação própria e permanente tem regras específicas, prazos apertados e condições cumulativas. Quando o reinvestimento não cumpre esses requisitos, o benefício fiscal pode ser recusado.
Mais-valias em IRS: o que decidiu a Autoridade Tributária
A questão analisada pela AT partiu de um caso concreto: um contribuinte vendeu a sua habitação própria e permanente e pretendia usar o valor da venda para comprar um imóvel em ruínas, com o objetivo de o reconstruir e passar a viver lá no futuro.
A conclusão foi clara: a aquisição de uma ruína, isoladamente, não reúne as condições exigidas para efeitos de exclusão de tributação das mais-valias. Segundo o entendimento da AT, um prédio em ruínas não tem, naquele momento, capacidade para ser considerado habitação própria e permanente nem domicílio fiscal do sujeito passivo.
Na prática, isto significa que o simples facto de existir uma intenção futura de habitação não basta. Para efeitos fiscais, o imóvel tem de se enquadrar nas modalidades de reinvestimento previstas na lei.
O que prevê a lei sobre o reinvestimento das mais-valias
O Código do IRS permite que as mais-valias obtidas com a venda de uma habitação própria e permanente fiquem isentas de tributação, desde que o valor realizado seja reinvestido dentro dos prazos legais e nas situações previstas.
Entre as opções admitidas estão:
- a compra de outra habitação própria e permanente;
- a aquisição de um terreno para construção de habitação;
- a construção da respetiva habitação;
- a ampliação ou melhoria de outro imóvel destinado ao mesmo fim.
Há, no entanto, condições adicionais que não podem ser ignoradas. Para beneficiar da exclusão de tributação, é necessário:
- reinvestir entre os 24 meses anteriores e os 36 meses posteriores à venda;
- declarar a intenção de reinvestir na declaração de IRS do ano da alienação;
- garantir que o imóvel vendido foi habitação própria e permanente nos 12 meses anteriores à transmissão;
- afetar o novo imóvel a habitação própria e permanente e ao domicílio fiscal nos 12 meses após o reinvestimento.
Ou seja, o regime não depende apenas da vontade de reinvestir, mas da forma como esse reinvestimento é concretizado e documentado.
Imóvel em ruínas não é o mesmo que terreno para construção
Um ponto importante desta informação vinculativa é a distinção entre uma ruína e um terreno para construção. A AT entende que a compra de uma ruína não é equiparável à aquisição de um terreno com vista à construção de habitação permanente.
Isto é relevante porque a lei prevê expressamente o terreno para construção como modalidade elegível de reinvestimento. Já a ruína, por si só, não é tratada da mesma forma, precisamente porque não reúne, no momento da compra, as condições de uma habitação apta a servir de residência.
Para empresas, investidores ou particulares com património imobiliário, esta diferença é decisiva. O enquadramento fiscal depende da natureza jurídica e material do ativo adquirido, e não apenas do projeto futuro que se pretende desenvolver.
O que muda na prática
- Comprar uma ruína com intenção de reconstrução não garante isenção de mais-valias em IRS.
- A AT pode recusar o valor de aquisição da ruína como reinvestimento elegível.
- O benefício fiscal continua a existir para habitação própria e permanente, mas apenas quando os requisitos legais são cumpridos.
- Terrenos para construção continuam abrangidos pelo regime, ao contrário do imóvel em ruínas.
- Se o reinvestimento for apenas parcial, a exclusão de tributação também será parcial.
- A declaração de IRS do ano da venda deve refletir a intenção de reinvestir.
O que deve ter em consideração a seguir
- Confirmar se o ativo a adquirir se enquadra numa modalidade legalmente elegível para reinvestimento.
- Avaliar o impacto fiscal antes de avançar com a compra, sobretudo em casos de ruínas ou imóveis sem condições de habitabilidade.
- Guardar documentação que comprove a venda, o reinvestimento e a afetação do imóvel a habitação própria e permanente.
- Verificar os prazos legais com antecedência, para evitar perda do benefício.
- Se houver dúvidas sobre o enquadramento do imóvel, procurar validação técnica antes da operação.
Em matéria de mais-valias em IRS, os detalhes fazem toda a diferença. Se está a planear vender casa e reinvestir o valor noutra solução imobiliária, vale a pena confirmar o enquadramento fiscal antes de avançar. Se tiver dúvidas ou pretender aconselhamento sobre o seu caso, envie-nos mensagem ou contacte-nos.
Caso precise de apoio para interpretar esta atualização ou confirmar o que deve fazer a seguir, entre em contacto connosco. Teremos todo o gosto em ajudar com esclarecimentos e aconselhamento.
Fonte
- doutorfinancas em https://www.doutorfinancas.pt/impostos/irs/financas-rejeitam-isencao-de-mais-valias-para-quem-reinveste-em-imoveis-em-ruinas/












Publicar comentário