Anexo H da IES/DA: como declarar operações de cash pooling entre empresas relacionadas
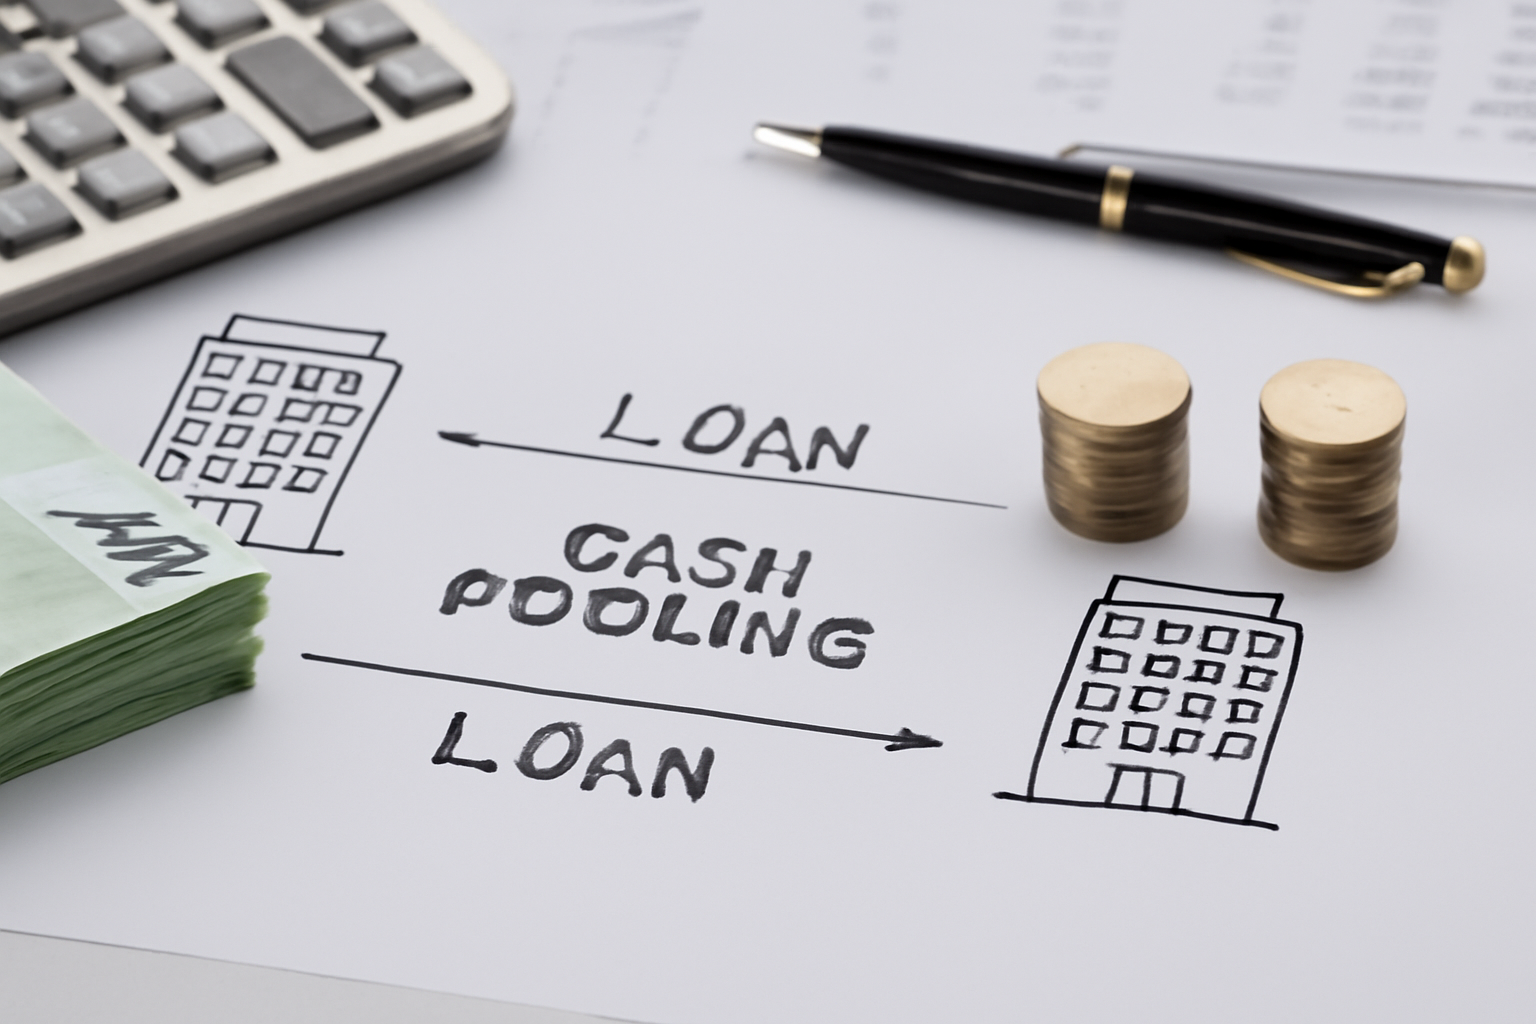
As operações de cash pooling entre entidades com relações especiais podem ter de ser reportadas no Anexo H da IES/DA, no âmbito dos preços de transferência. A orientação técnica da OCC esclarece que, quando exista efetiva disponibilização ou utilização de fundos entre empresas do grupo, estas operações podem enquadrar-se como empréstimos concedidos ou empréstimos obtidos. O impacto é relevante para empresas que centralizam tesouraria, porque o critério de reporte não é uma soma indiferenciada de movimentos, mas sim o apuramento do saldo médio por contraparte e por natureza da operação.
A informação disponível é objetiva, mas limitada ao enquadramento declarativo do Anexo H. Não substitui a análise concreta do contrato, do fluxo financeiro e da documentação de preços de transferência de cada grupo.
O que é o Anexo H da IES/DA e porque importa no cash pooling
O Anexo H da IES/DA serve para reportar operações com entidades relacionadas, no contexto dos preços de transferência. Segundo as instruções referidas pela OCC, este anexo deve ser entregue por sujeitos passivos de IRC ou IRS com contabilidade organizada que tenham realizado operações com entidades relacionadas, residentes ou não residentes, nos termos do artigo 63.º do CIRC.
No caso do cash pooling, a questão central é perceber se estamos perante uma simples gestão interna de tesouraria ou, na prática, uma operação financeira intragrupo. Quando há transferência efetiva de saldos para uma entidade centralizadora, ou utilização de fundos disponibilizados por outra entidade do grupo, pode existir uma posição credora ou devedora que deve ser refletida no Anexo H da IES/DA.
Cash pooling: quando é “empréstimo concedido” e quando é “empréstimo obtido”
A qualificação depende da substância económica da operação, e não apenas da designação usada internamente.
Se a empresa declarante coloca fundos à disposição de uma entidade relacionada e passa a deter um direito de crédito sobre essa entidade, a operação deve ser tratada como empréstimo concedido.
Se, pelo contrário, a empresa utiliza fundos disponibilizados por uma entidade relacionada e assume uma obrigação de restituição, a operação enquadra-se como empréstimo obtido.
Isto significa que o mesmo mecanismo de cash pooling pode gerar posições diferentes ao longo do tempo, consoante a empresa esteja numa posição de financiadora ou de financiada. Por isso, a análise deve ser feita por contraparte e com atenção aos movimentos efetivos de tesouraria.
Como apurar o valor a declarar no Anexo H da IES/DA
A instrução referida pela OCC é clara: para as operações classificadas como empréstimos concedidos e empréstimos obtidos, deve ser inscrito o saldo médio mensal da operação, calculado com base no número de meses de duração no período.
Quando a duração da operação não permita um cálculo adequado por mês, pode ser usado o saldo médio diário, com base no número de dias de duração da operação.
Na prática, isto é especialmente relevante no cash pooling, porque os saldos podem variar diariamente e alternar entre posições credoras e devedoras. Nesses casos, o saldo médio diário pode refletir melhor a realidade económica da operação.
Também é importante não fazer uma compensação global entre todas as entidades do grupo. O apuramento deve ser feito:
- por entidade relacionada;
- por natureza da operação;
- e, quando necessário, separando períodos em que a empresa esteve em posição credora e períodos em que esteve em posição devedora.
Limiares declarativos e cuidados de preenchimento
O quadro 031 do Anexo H inclui operações vinculadas acima de determinados limiares. De acordo com o texto analisado, devem ser consideradas as operações de montante superior a 100 mil euros, por natureza e por entidade, no caso das naturezas identificadas de (3) a (6), desde que o montante total das operações excluídas não exceda 500 mil euros.
Os valores devem ser inscritos em euros, desprezando os cêntimos.
Na prática, isto obriga a um controlo interno rigoroso, porque um erro de classificação ou de agregação pode levar a um reporte incorreto. Em grupos com tesouraria centralizada, é recomendável manter um mapa auxiliar com os saldos considerados, a metodologia usada e a ligação à documentação de preços de transferência.
O que muda na prática
- O cash pooling pode ter de ser declarado no Anexo H da IES/DA quando envolva relações especiais.
- A operação deve ser classificada como empréstimo concedido ou empréstimo obtido, consoante a posição da empresa.
- O valor a declarar não é o total bruto dos movimentos, mas sim o saldo médio mensal ou, quando adequado, o saldo médio diário.
- O apuramento deve ser feito por contraparte relacionada, sem compensações globais entre empresas do grupo.
- Devem ser respeitados os limiares declarativos aplicáveis ao quadro 031.
- É prudente manter um mapa de suporte com saldos, metodologia e juros associados.
O que deve ter em consideração a seguir
- Confirmar se o mecanismo de cash pooling gera, na prática, uma posição de financiamento intragrupo.
- Rever a documentação contratual e a evidência dos fluxos financeiros.
- Validar, por entidade relacionada, se a posição é credora ou devedora em cada período.
- Escolher a metodologia de cálculo que melhor reflita a realidade da operação: mensal ou diária.
- Verificar se os montantes ultrapassam os limiares declarativos do Anexo H.
- Articular o reporte com a documentação de preços de transferência e com os registos contabilísticos.
Conclusão
O tratamento do Anexo H da IES/DA em operações de cash pooling exige atenção ao detalhe, sobretudo na classificação da operação e no cálculo do valor a declarar. Se a sua empresa utiliza tesouraria centralizada ou realiza operações intragrupo com saldos variáveis, vale a pena validar o enquadramento antes da entrega. Se tiver dúvidas sobre este tema, envie-nos mensagem ou contacte-nos para esclarecermos a situação e prestarmos aconselhamento adequado.
Se quiser perceber como esta informação se aplica à sua realidade, fale connosco. Estamos disponíveis para esclarecer dúvidas e prestar aconselhamento com base no seu contexto.
Fonte
- occ em https://www.occ.pt/pt-pt/noticias/anexo-h-da-iesda










Publicar comentário